

TURISMO EN MISIONES: EL GOBIERNO ANUNCIA “ALIVIO FISCAL” A MESES DE ENTRAR DE LLENO EN LA CARRERA ELECTORAL
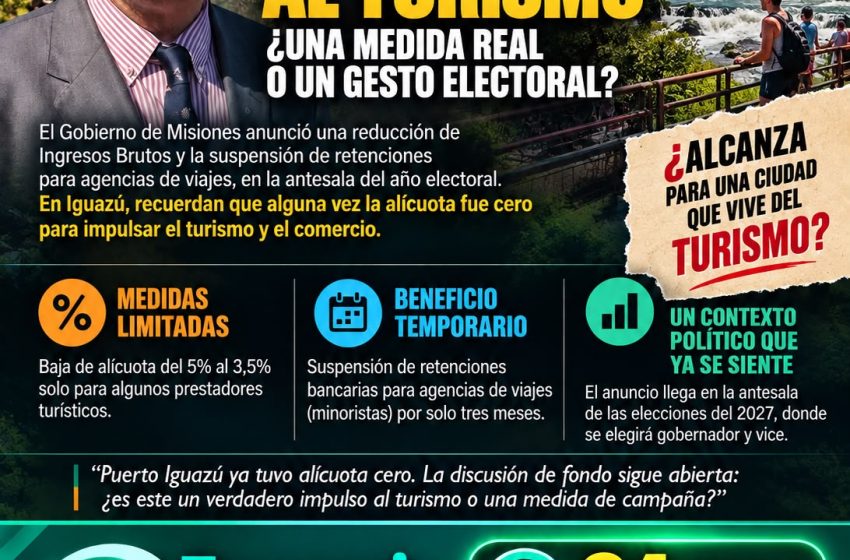
Baja Ingresos Brutos para algunos prestadores y suspende retenciones bancarias a agencias por tres meses. En Puerto Iguazú, donde el turismo sostiene buena parte de la economía, la pregunta es inevitable: ¿alcanza? El contraste cobra todavía mayor fuerza frente al antecedente de una alícuota cero aplicada en otro momento para determinadas actividades turísticas y comerciales de la ciudad.
El Gobierno de Misiones anunció medidas de alivio fiscal destinadas a una parte del sector turístico que comenzarán a regir el próximo 1 de octubre de 2026. La decisión llega cuando el calendario empieza a acercar inexorablemente a la provincia hacia las elecciones de 2027, en las que los misioneros deberán elegir, entre otros cargos, gobernador y vicegobernador.

El contexto político no invalida por sí mismo una medida económica, pero sí vuelve razonable analizar qué se anuncia, a quién beneficia, cuánto representa y por cuánto tiempo.
Porque detrás de la palabra “alivio” hay una realidad bastante más acotada.
DEL 5% AL 3,5%: UNA REBAJA, PERO PARA ALGUNOS
Desde el 1 de octubre, determinados profesionales independientes vinculados al turismo pasarán de tributar una alícuota de Ingresos Brutos del 5% al 3,5%.
La reducción alcanza, de acuerdo con la información suministrada, actividades comprendidas en los códigos 791909 —servicios complementarios de apoyo turístico— y 791901 —turismo aventura—.
Para quienes ingresen dentro de esos parámetros existe una reducción concreta.
Pero no es una rebaja general de Ingresos Brutos para el turismo misionero.
Y en Puerto Iguazú esa diferencia resulta especialmente significativa.
La actividad turística no termina en un guía o un prestador de turismo aventura. Comprende hoteles, alojamientos, gastronomía, transportistas, agencias, excursiones, comercios y cientos de pequeños prestadores cuya facturación depende, directa o indirectamente, del visitante.
¿Por qué el alivio no alcanza a toda esa cadena?
LAS AGENCIAS TENDRÁN OTRO BENEFICIO, PERO SÓLO POR TRES MESES
Para las agencias de viajes minoristas, código 791102, la Provincia dispuso la exclusión temporal del régimen de retenciones bancarias entre el 1 de octubre y el 31 de diciembre de 2026, con posibilidad de prórroga.
La decisión puede mejorar la liquidez de las empresas y evitar la acumulación de saldos a favor.
Pero hay que decirlo claramente: no significa que las agencias dejen de pagar Ingresos Brutos.
El impuesto continúa existiendo. Lo que desaparece temporalmente es la retención automática sobre los movimientos de la cuenta declarada.
Y el beneficio inicialmente garantizado dura apenas tres meses.
Por eso resulta legítimo preguntar si estamos frente a una reforma tributaria destinada a mejorar estructuralmente la competitividad turística o ante un alivio puntual y transitorio.
IGUAZÚ YA CONOCIÓ MEDIDAS MUCHO MÁS PROFUNDAS
Aquí aparece un antecedente que merece ser recuperado y documentado con precisión.
Puerto Iguazú atravesó anteriormente un período excepcional en el que determinadas actividades turísticas y comerciales de la ciudad fueron beneficiadas con una alícuota cero, en un contexto económico extraordinario.
La comparación permite dimensionar el anuncio actual.
Si anteriormente fue posible llevar determinadas obligaciones provinciales hasta una alícuota cero para sostener la economía de Iguazú, la reducción actual del 5% al 3,5% para un universo específico de prestadores muestra que el alcance de la decisión es considerablemente más limitado.
Son contextos económicos diferentes y, por lo tanto, no corresponde equipararlos automáticamente. Pero el antecedente demuestra que la Provincia dispone de herramientas fiscales mucho más profundas cuando decide utilizarlas.
Y AHORA APARECE EL CALENDARIO ELECTORAL
Tampoco puede ignorarse el momento.
Estamos terminando 2026 y el próximo año Misiones ingresará en un proceso electoral en el que se renovarán autoridades provinciales.
En períodos preelectorales, cada anuncio oficial adquiere inevitablemente una dimensión política además de administrativa.
Eso no significa afirmar que la medida haya sido tomada por razones electorales —para sostener eso harían falta pruebas—, pero sí corresponde preguntar por qué una discusión histórica sobre la carga tributaria del turismo encuentra ahora una respuesta, aunque parcial.
Y especialmente: ¿por qué recién ahora?
Si reducir impuestos mejora la competitividad, preserva capital de trabajo y ayuda a sostener empresas y puestos laborales, el debate debería trascender cualquier elección.
PUERTO IGUAZÚ NECESITA DISCUTIR ALGO MÁS GRANDE
El sector turístico puede valorar cada punto porcentual que deja de pagar y cada peso que deja de quedar atrapado anticipadamente en una retención bancaria.
Pero Puerto Iguazú tiene motivos para plantear una discusión más profunda.
La ciudad genera actividad turística de importancia estratégica para Misiones y, al mismo tiempo, sus empresas compiten con Foz do Iguaçu y Ciudad del Este, a pocos kilómetros y bajo sistemas tributarios diferentes.
Por eso, quizás la discusión ya no deba limitarse a celebrar una reducción del 5% al 3,5% para determinados contribuyentes o una suspensión de retenciones durante tres meses.
La pregunta que debería instalarse es mucho más amplia:
si alguna vez Puerto Iguazú pudo tener alícuota cero para determinadas actividades turísticas y comerciales, ¿por qué no discutir nuevamente un régimen fiscal diferencial y permanente para la principal ciudad turística de Misiones?
Y en medio del camino hacia 2027 queda otra pregunta que seguramente atravesará el debate público:
¿Estamos frente al comienzo de una transformación fiscal para el turismo o ante un alivio limitado que llega justo cuando empieza a calentarse el calendario electoral?